未來藍海,大有可為 一文讀懂金融AIC能做啥?怎么做?——股權投資篇
2024年以來,金融資產投資公司(AIC)的股權投資試點逐步擴大,從上海擴大到全國18個城市,再到今年9月金融監管總局宣布將試點范圍擴大至全國,AIC正從幕后走向臺前,成為股權投資市場一支不容忽視的“國家隊”力量。金融AIC究竟能做哪些股權投資?具體又該如何操作?本文將為您一一梳理。
一、什么是金融AIC?為什么它要來做股權投資?
金融AIC,全稱金融資產投資公司,最初誕生于2017年,是為了化解銀行不良資產、實施市場化債轉股而設立的機構。彼時,五大行各自成立了一家AIC,主要承接銀行體系內的不良資產,通過債轉股等方式幫助企業降低杠桿。
隨著經濟結構轉型和科技創新的加速,傳統的債轉股模式已經不能滿足市場需求。AIC手握長期資金、擁有銀行系資源稟賦,卻長期局限于不良資產處置領域,顯然是一種“資源錯配”。于是,監管層開始推動AIC向股權投資延伸——從“降杠桿”轉向“助科創”,從“救火隊”轉向“播種機”。
2021年,原銀保監會發布《關于金融資產投資公司開展資產管理業務有關事項的通知》,明確AIC可以設立附屬機構開展私募股權投資基金業務。2024年,試點范圍不斷擴大,政策口徑持續放寬,AIC股權投資正式進入“快車道”。
二、金融AIC做股權投資,優勢在哪?
第一,資金實力雄厚。五大AIC注冊資本均在百億級以上,背后是工、農、中、建、交五大行,資金來源穩定、期限長,天然適合做耐心資本。
第二,銀行系資源協同。AIC與母行在客戶資源、信貸數據、風控體系上高度協同,能夠為企業提供“股+債+貸”綜合金融服務,這是市場化VC/PE難以復制的優勢。
第三,政策支持力度大。監管層明確鼓勵AIC加大對科技創新、先進制造、綠色發展等領域的股權投資,并在考核機制、風險權重、盡職免責等方面給予傾斜。
第四,市場化機制逐步完善。AIC紛紛設立專業化的股權投資平臺,引入市場化人才,建立跟投機制和長周期考核,逐步擺脫“類信貸”思維。
三、金融AIC能做哪些股權投資?
從目前實踐來看,AIC的股權投資主要圍繞以下幾類展開:
一是科創企業股權。重點聚焦集成電路、人工智能、生物醫藥、新能源、高端裝備等硬科技領域,尤其是處于成長期和成熟期的企業,幫助其擴大產能、并購整合、推進上市。
二是市場化債轉股。這仍是AIC的基礎業務,但已從“被動轉股”轉向“主動選股”,優先選擇有發展前景、暫時遇到困難的企業,通過轉股降低負債、優化治理,最終實現企業價值提升和股權退出。
三是并購重組股權投資。AIC可以參與企業并購交易,提供并購貸款、過橋融資、股權直接投資等組合方案,助力產業整合和龍頭做大做強。
四是上市公司定向增發、大宗交易等。AIC可通過參與定增、協議轉讓等方式投資上市公司,支持其再融資和產業升級。
五是S基金和二手份額。隨著股權投資退出壓力增大,AIC也開始布局S基金,承接存量私募股權份額,既解決市場流動性問題,也獲得折價投資機會。
四、金融AIC怎么做股權投資?典型模式解析
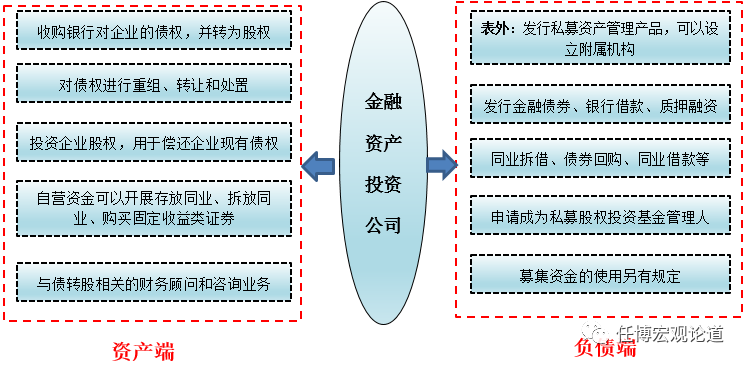
模式一:設立私募股權基金。AIC通過旗下專業平臺發起設立私募股權基金,聯合地方政府、產業龍頭、市場化GP共同出資,由AIC或外部管理人負責投資運作。這是目前最主流的模式。例如,工銀投資、農銀投資等均已設立多支科創基金。
模式二:與市場化GP合作。AIC作為LP出資,選擇頭部VC/PE機構作為GP,借助其專業投資能力篩選項目。這種“銀行出資+專業管理”的模式,既發揮了AIC的資金優勢,又彌補了其投資經驗不足的短板。
模式三:直接股權投資。對于符合國家戰略、風險可控的大型項目,AIC也可以直接用自有資金進行股權投資,尤其在企業重組、并購、Pre-IPO階段介入。
模式四:投貸聯動。AIC與母行聯動,以“股權+貸款”組合工具服務企業,既解決企業資本金不足問題,又通過貸款滿足其流動資金需求。這是一種典型的銀行系綜合金融服務模式。
模式五:債轉股+股權退出。傳統債轉股經過升級后,AIC不再被動等待企業回購,而是通過推動企業上市、股權轉讓、并購退出等方式實現市場化退出,真正實現“轉股—增值—退出”的閉環。
五、挑戰與展望:AIC股權投資仍有多道坎
盡管前景廣闊,但AIC做股權投資仍面臨不少挑戰:一是市場化人才不足,銀行系文化偏向審慎,與股權投資的風險偏好存在沖突;二是退出渠道仍不順暢,IPO節奏放緩背景下,如何實現有效退出是普遍難題;三是考核機制尚需優化,雖然政策已提出長周期考核,但具體落地仍在探索中;四是與市場化VC/PE的定位差異需要進一步明確,避免同質化競爭。
金融AIC的股權投資將呈現三大趨勢:一是規模化,更多AIC將獲得試點資格,資金投放量持續增長;二是專業化,AIC將逐步建立自己的行業投資團隊和投后管理體系;三是生態化,AIC將與政府引導基金、產業資本、市場化GP形成更緊密的合作網絡,共同構建科創金融服務生態。
六、
金融AIC做股權投資,既是政策驅動,也是市場選擇。它承載著引導長期資金入市、支持科技創新的使命,也面臨著從“銀行系”向“投行系”轉型的陣痛。未來這片藍海,大有可為,但也需要AIC以更市場化的機制、更專業的團隊、更耐心的資本,真正投出好項目、管出好價值、退得出好回報。對于科創企業和投資機構而言,讀懂AIC、用好AIC,或許正是下一個十年的關鍵一步。
如若轉載,請注明出處:http://m.yswgs.cn/product/53.html
更新時間:2026-11-09 02:07:34