賽力斯81億收購超級工廠 豪擲247億背后的戰略棋局與盈利迷思
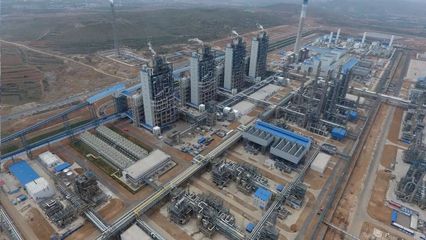
今年已豪擲247億元進行股權投資,超過前三季度凈利潤數倍——賽力斯正以令人瞠目的速度編織一張龐大的資本網絡。最新公告顯示,賽力斯擬斥資81億元收購龍盛新能源(超級工廠)100%股權,使其成為全資子公司。這不僅是一筆簡單的資產交易,更折射出賽力斯在新能源汽車激烈競爭中的焦灼與野心。\n\n一、81億收購:左手倒右手的資本游戲?\n\n賽力斯近日公告稱,擬以81.64億元收購重慶兩江新區龍盛新能源科技有限責任公司100%股權,后者核心資產是位于重慶的“超級工廠”——這是賽力斯與華為聯合設計的問界M9等旗艦車型的生產基地。此前,賽力斯通過租賃方式使用該工廠,如今選擇直接買下。\n\n表面看這是一次“家產收購”,但值得玩味的是交易對手——龍盛新能源的背后正是重慶兩江新區管委會,而賽力斯也是重慶本土企業。這更像是一次依靠地方國資支持的資產證券化運作。賽力斯可借此獲得不動產和設備的完整產權,減少關聯交易,但代價是掏出真金白銀81億元。\n\n二、247億豪擲:錢從哪來?投向何處?\n\n這并非賽力斯今年的第一次大手筆。據統計,2024年前三季度,賽力斯已累計對外股權投資超過247億元,主要動作包括:\n\n· 收購問界系列商標及專利,合計約25億元;\n· 對全資子公司增資,用于擴大產能及補充流動資金;\n· 參與設立產業基金,布局智能駕駛、三電系統等上下游。\n\n賽力斯2024年前三季度凈利潤僅為約40億元(第三季度凈利潤24億元,前三季度合計約40億元)。相比之下,247億元的股權投資額是凈利潤的6倍以上。這意味著巨大支出不僅消耗了幾乎全部利潤,還大量依賴外部融資、政府補助或資產負債擴張。\n\n三、為何利潤在增長,企業卻更缺錢?\n\n表面看,賽力斯今年財務數據風光——問界系列暢銷,銷量和營收爆發式增長。但新能源汽車行業有一個顯著結構性矛盾:銷量越好,往往現金流越緊。\n\n1. 重資產模式:研發投入高、生產基地建設成本大、銷售網絡擴張快,均需持續資本開支;\n2. 與華為合作的分成機制:深度賦能背后有較高的技術授權及渠道費用;\n3. 供應鏈預付賬款及庫存攀升:產銷規模擴大導致營運資本需求隨之增加。\n\n因此,今年前三季度凈利潤盡管由虧轉盈,經營活動現金流卻未必同步改善。247億元的股權投資,絕大部分源自往年融資余額、戰略投資者注資以及銀行信貸。\n\n四、賽力斯的戰略賭博:綁定華為與地方政府\n\n從引入華為智選車模式,到賽力斯更名為“賽力斯”,再到如今大舉收購超(級)工廠與核心技術資產,可以看到一個清晰路徑:賽力斯正在把與華為的合作所創造的紅利,沉淀為自己的固定資產、無形資產和產能硬實力。\n\n深入來看:\n\n· 一旦華為合作發生變化,賽力斯可繼續使用自有工廠和已收購的專利技術,降低單一依賴風險;\n· 通過將租賃資產變更為自有資產,可美化報表、提升估值,甚至可以注入更多銀行貸款杠桿;\n· 重慶市與華為已將智能網聯新能源汽車作為核心戰略,國資部門對賽力斯增資及資產收購一路綠燈,形成地方政府-華為-賽力斯“鐵三角”背書。\n\n這一切的戰略設想都建立在問界
如若轉載,請注明出處:http://m.yswgs.cn/product/55.html
更新時間:2026-11-09 11:04:23